Това е продължение на последната ми статия, Зелената светлина на Пекин, в която се спекулира, че Китай ще бъде принуден да стимулира потреблението в отговор на спада в експортния си сектор поради митата. Статията разглежда реални коментари, направени от китайските власти, за да се установи какво чакат, преди да използват дългоочакваната „стимулираща базука“. В нея се твърди, че бенефициентите на стимулите – китайските потребителски дискреционни акции – са силно подценени в резултат на безпрецедентна и постоянна стена от мечи настроения на Уолстрийт.
Това, което статията не обсъждаше, беше как Китай би могъл да стимулира или какви стимули за потребление всъщност би изглеждало такаКласическият пример е стимул, подобен на социалното подпомагане, при който на хората буквално се дават пари, които могат да бъдат използвани за потребление, но с вече рекордно високия им фискален дефицит, попътният вятър от „социалното подпомагане“ е изчерпан.
Стимулирането на потреблението е въпрос на увеличаване на богатството на домакинствата, а ниският дял на богатството, задържано от китайските домакинства, е поне отчасти резултат от високия дял, задържан от правителството (особено местните власти). Най-добрият начин Китай да реши проблема с ниското си вътрешно потребление би бил да прехвърли богатството от местните власти към домакинствата. – пряко или косвено.
Един от начините, по които това може да се постигне косвено, е чрез прехвърляне на активи, собственост на местните власти, към държавните пенсии. Това би дало на пенсионните фондове допълнителен, стабилен поток от дивиденти, което би им позволило да увеличават плащанията и да намалят тежестта върху осигурителите. От решаващо значение е, че това насочва държавния капитал към доходите на домакинствата, вместо да го пренасочва чрез дискреционни държавни бюджети. Тази разлика е това, което го прави истинска структурна промяна – тя преразпределя възвръщаемостта от инвестиционно ориентираните държавни разходи към директна подкрепа за потреблението, като ефективно прехвърля богатство от публичния към частния сектор, без да се печата нито един юан.
Преконфигурирането на икономиката им по този начин няма да е лесно, но това е единственият път на Китай към устойчив растеж. Освен това ще бъде експлозивно: Стабилен китайски домакински сектор, който запазва по-голяма част от общото богатство и има по-силен потребителски отпечатък, е напълно нова парадигма., такъв, какъвто е Пекин сега проучване.
Най-ниските доходности по китайските държавни облигации, които като Кайл Бас правилно отбелязва са отражение на слабата икономика, която се бори да се възстанови след Covid, дават на Народната банка на Китайската народна банка малко възможности за парично облекчаване, подобно на количествените облекчения, освен ако не се стигне до масивен шок, подобен на този през 2020 г. Централната банка... сигнализирана подкрепа и направи някои корекции от последната ми статия, но нищо съществено.
На 25 април Китайската национална администрация за финансово регулиране (NFRA, водещият надзорен орган) публикувано известие, позволяващо на застрахователите да намалят гарантирания минимален лихвен процент по време на периоди на падащи пазарни лихвени проценти – нарушавайки предишни договорни гаранции за фиксирана доходност. Животозастрахователите са големи собственици на държавни облигации, така че изплащането им е обвързано с доходността на облигациите. Ходът може да бъде интерпретирано като властите очакват продължителен спад в доходността/възвръщаемостта на облигациите и намеква, че в близко бъдеще няма мащабно облекчаване на паричната политика.
Така че голямо парично облекчаване може да се изключи. Ами големи фискални облекчения?
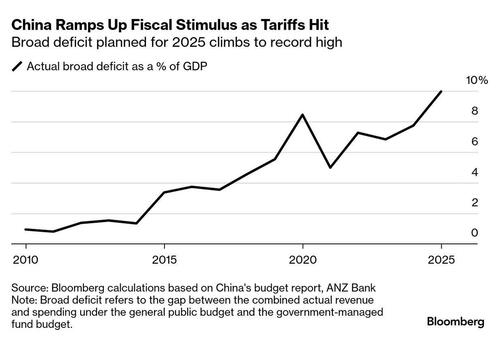
Данъчните приходи като дял от БВП вече са доста ниски в Китай (подозрително ниско, всъщност, но това не е от значение в момента), така че служителите на Министерството на финансите непременно поддържат фискален дефицит. Пекин не харесва валутната волатилност, така че има ограничение за това колко пари могат да бъдат отпечатани за допълнителни стимули в близко бъдеще. Както отбелязах в Зелената светлина на Пекин, вече се очаква китайският фискален дефицит да достигне рекордно високо ниво през 2025 г. и много повече при отчитане на дефицитите на местното самоуправление:
Концепцията за стимулиране на потреблението обикновено се разбира като данъчни облекчения, фискални разходи и „социални помощи“, като всички те увеличават фискалния дефицит. Но скорошна реч по темата от Лиу Шиджин – уважаван икономист и бивш авторитет в Държавния съвет, цитиран в последната ми статия – на Паралелния форум на Годишна конференция на CF40 2025, предлага друг подход, който заобикаля тези канали, би могъл напълно да прекалибрира китайската икономика и би променил нейното глобално присъствие, нещо, което Лиу твърди, че е неизбежната следваща стъпка.
Речта е Английският превод е тукЛиу започва с оплакване как делът на потреблението в Китай от БВП е не само нисък, но и неприемливо нисък:
„Искам да подчертая една концепция тук: недостатъчното потребление на Китай не е приемливо отклонение от средните международни нива, а значителна разлика от 20 процентни пункта, която може да се опише като „структурно отклонение“.“
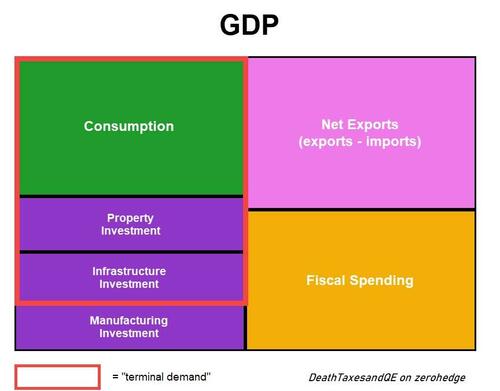
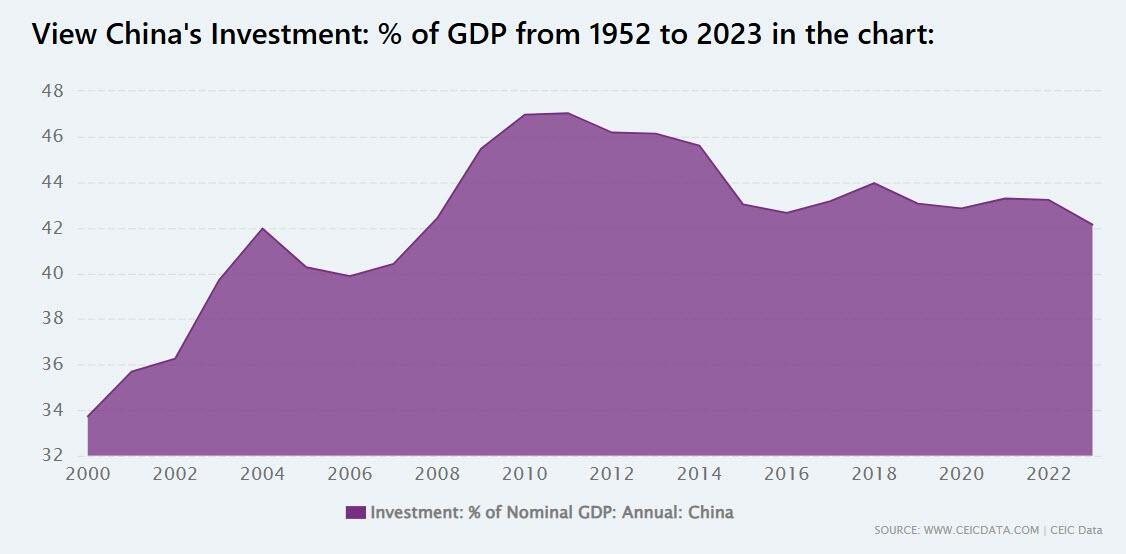
Потреблението е важно за Пекин и следователно за икономисти като Лиу, защото растежът на БВП в една икономика е, много просто казано, продукт на потребление + инвестиция + фискални разходи + нетен износ...и Китай си е поставил амбициозни цели за растеж, които чиновниците са склонни да поддържат (изглежда, че само за това говорят). Износът им може да се забави по очевидни причини, а фискалният им дефицит е... вече най-големият в историята. Има три области на инвестиции – имот, инфраструктура и производство – че властите биха могли да стимулират, но, както аз обяснено Миналия месец Пекин не е склонен да направи това.
Чрез процеса на елиминиране, това оставя ръст на потреблението, за да компенсира забавянето на износа.
Лиу разглежда четири неща, които според него са основната причина за „структурно“ ниското потребление в Китай, като неравенството в богатството и лошите обществени услуги. От четирите причини, които Лиу посочва, най-убедителната е прекомерният дял на правителството от националното богатство:
„...в началото на реформите и отварянето (Декември 1978 г.), богатството на държавния сектор представлява близо 90% от общото богатство на обществото. Въпреки че това постепенно намалява, през последните години се стабилизира на около 40%. В ОИСР (Западен) страни, този дял обикновено е по-нисък, колебаейки се около 5%…
Това не би трябвало да е изненада в система, където държавата все още командва висините на икономиката чрез големи държавни предприятия (ДП) в стратегически сектори като банковото дело и полупроводниците, силното ръководство на кредитите и инвестициите и централната роля в собствеността на земята, разпределението на капитала и икономическото планиране „отгоре надолу“. Показателно е как Лиу и други лектори/икономисти сравняват китайската система със системите на ОИСР на Запад, когато само... преди няколко години Именно тези системи бяха осмивани от властите като „мързеливи“ и непродуктивни.
„...Високият процент на спестявания и ниският процент на потребление в Китай са свързани със значително високия дял на нетните държавни активи и държавния капитал в общите нетни активи на обществото. Тази характеристика беше предимство, когато бяхме в етап на индустриализация или инвестиционно ориентиран етап, но сега, когато този етап отмина и проблемът с недостатъчното потребление показва структурно отклонение,“ Изправени сме пред избор: трябва ли нетното богатство на правителството и доходността от държавния капитал да продължат да се използват за спестявания и инвестиции или трябва да бъдат пренасочени към подкрепа на потреблението?
“Очевидно е, че трябва да постигнем важна трансформация, като превърнем икономиката от ориентирана към инвестиции в ориентирана към потреблението..”
Признавайки, че Етапът на индустриализация на Китай е отминал и намекът, че следващият етап е „важен преход“ към икономика на потреблението, е от огромно значение. Да се направи това чрез използване на богатството, държано от публичния сектор, обаче не е съвсем нова идея. Самият Лиу отбеляза тази стратегия. през декември:
„Лиу предложи да се въведат институционални механизми за насочване на държавния капитал към насърчаване на потреблението в области като образование, здравеопазване и социална закрила, като същевременно се адресира неравенството в доходите чрез мерки за преразпределение.“
„Преходът на държавното собствено участие от предимно подкрепа на инвестициите към подкрепа и на потреблението не само би увеличил значително потреблението, но и би демонстрирал способността на страната да мобилизира ресурси за големи инициативи“, каза Лиу.
Но потреблението в Китай изостава от средното за Запада в продължение на десетилетия – дори Лиу го нарича „структурно“ и следователно трайно качество. През 2010 г. то беше с близо 30-40% по-ниско от средните стойности за ОИСР. Междувременно растежът им очевидно е процъфтявал през много от тези години. неговото представяне, Лиу преразгледа защо потреблението е ключово:
„Това включва концепцията за“терминално търсене.„Терминалното търсене се отнася до останалата част от БВП след премахване на производствените инвестиции, включително цялото потребление и непроизводствените инвестиции. Последното се отнася главно до недвижими имоти и строителство на инфраструктура, свързани с препитанието на хората, както и до някои инвестиции в услугите…“
Лиу продължава:
„В продължение на доста дълго време недвижимите имоти и инфраструктурата се развиваха бързо, показвайки известна степен на напредък или превишаване на очакванията по отношение на нивото на развитие на глава от населението от гледна точка на международното сравнение.“ Бързият растеж на недвижимите имоти и инфраструктурата прикри проблема със структурните отклонения в потреблението..”
„През последните години обаче недвижимите имоти са намалели значително, а инфраструктурата също се забавя. Прикриваният преди това проблем със структурното отклонение на потреблението беше разкрит, превръщайки се в „пречка“ в крайното търсене.“ Ако този недостатък не бъде отстранен бързо, свиването на крайното търсене ще доведе до забавяне на темпа на икономически растеж..”
Лиу подчертава, че независимо от всичко, потреблението трябва да бъде стимулирано, за да не се свие крайното търсене и растежът. Не може да имате „структурно“ ниско потребление и да очаквате да постигнете целите за растеж, настоява той. Пекин, разбира се, не е несъзнателен за нищо от това – макар че не е добре оповестено, цялата последователност е много логична:
„Разбирането на разширяващото се потребление и подобряването на прехраната на хората изисква нови конотации и перспективи. Това не само включва социална морална справедливост или съчувствие към уязвимите, но е и по-належащ въпрос за това дали могат да се поддържат необходимите темпове на икономически растеж.“
“Дълго време сме смели в насърчаването на инвестиции и стартирането на проекти, често включващи стотици милиарди, хиляди милиарди или десетки трилиони. Но настоящата реалност е, че за стабилизиране на растежа потреблението е по-важно от инвестициите. Трябва да използваме същата интензивност и усилия, които преди това са прилагани за инвестициите, за да се справим с потреблението.
„Движейки се напред, коригирайки структурното отклонение на недостатъчното потребление и Повишаването на дела на потреблението в БВП до разумно ниво би трябвало да бъде предпоставка или трудна задача за стабилизиране на растежа.”
„Разумно ниво“ е неясно и субективно, но Лиу сравни Китай със средните стойности за ОИСР, които са водещи до 20%. Световната банка показва Делът на потреблението в БВП на Китай изостава от Германия с приблизително толкова. Малко вероятно е обаче Китай да настигне потребителски ориентирани общества като САЩ:
Стимулирането на потреблението е логично (и необходимо според Лиу), но реалното му прилагане е съвсем друго нещо. Всъщност, Лиу признава Проблемът „включва теоретичен въпрос, който си струва задълбочено проучване“, но той предлага предложения. А именно, той се застъпва за използването на съществуващия капитал, собственост на държавата, за финансиране на пенсионната им система, която обикновено се финансира с фискални разходи. Някои от вас може да разпознаят това като любопитно подобно на Идеята на Скот Бесент от „наричани по-долу „монетизиране на активите в баланса на САЩ„(финансирайте хазната с вече съществуващо богатство):“
„В страните от ОИСР има значителни пенсионни натрупвания, докато нашият мащаб на пенсионни натрупвания е малък, но разполагаме с толкова големи държавни активи. От историческата еволюция и теоретичния анализ, значителна част от тези държавни активи би трябвало да бъдат натрупвания в пенсионни фондове за всички хора (включително жителите на селските райони).“ Следователно е необходима значителна корекция, като се има предвид прехвърлянето на голям мащаб от държавен капитал, предимно държавен финансов капитал, към основното пенсионно осигуряване за жителите на градските и селските райони.
„През 2023 г. общият държавен капитал на Китай е бил 102 трилиона юана, а държавният финансов капитал е бил 30,6 трилиона юана, което прави общо 132,6 трилиона юана. Ако 10 трилиона юана (33%) от държавен финансов капитал бъдат прехвърлени към основно пенсионно осигуряване за жителите на градските и селските райони, полученият доход би могъл да увеличи нивата на пенсиите повече от два пъти.“
„Струва си да се отбележи, че това включва не само 170 милиона възрастни хора, получаващи пенсии, но и техните деца, като над 300 милиона жители на градските и селските райони са осигурители на пенсионно осигуряване. Ако бъдещите нива на пенсиите са ниски, предпазните спестявания ще бъдат високи, а тази група също има по-висока пределна склонност към потребление. Чрез такива корекции голяма част от предпазните спестявания може да се превърне в реален потребителски капацитет, което директно увеличава потребителското търсене.“
Предложението на Лиу работи чрез прехвърляне собственост на държавни финансови активи, изплащащи дивиденти – като например дялове в банки или застрахователи – от правителството до селски пенсии като Национален фонд за социално осигуряванеТова осигурява на пенсионната система стабилен поток от доходи, който може да се използва за увеличаване на плащанията за получателите в селските райони и с ниски доходи. По-високите, гарантирани пенсии намаляват нуждата от „предпазни“ спестявания сред стотици милиони осигурители, като ефективно превръщат неизползваните спестявания в реално потребление. Това е структурен метод за стимулиране на търсенето чрез превръщане на държавния капитал в доход на домакинствата – не се печатат пари и не се емитира дълг.
Разбира се, вземането на банков капитал, собственост на държавата, и прехвърлянето на дивидентните потоци към пенсии е един по-малко агресивен пример, който властите могат да пилотират. Има много други държавни активи, които могат да бъдат използвани – богатството е ефективно заключено за инвестиции, но връщането му към домакинствата би било механично... исторически трансфер на богатство от публичния сектор и правителството до частния сектор и домакинствата.
Дали Пекин официално ще приеме плана на Лиу, предстои да видим, но логиката очевидно набира скорост на най-високите нива. Вероятно ще отнеме години, за да се осъществи напълно, но процесът ще бъде разпознаваем от самото начало – китайските акции ще претърпят експлозивен обрат нагоре, тъй като преоценяват обречеността, разпространявана от Уолстрийт през последното десетилетие. Това, което няма да е толкова лесно за разпознаване, е свят, в който Китай е по-малко дефиниран от износа и повече от потреблението – и много пари ще бъдат хванати на косъм, когато това се случи.